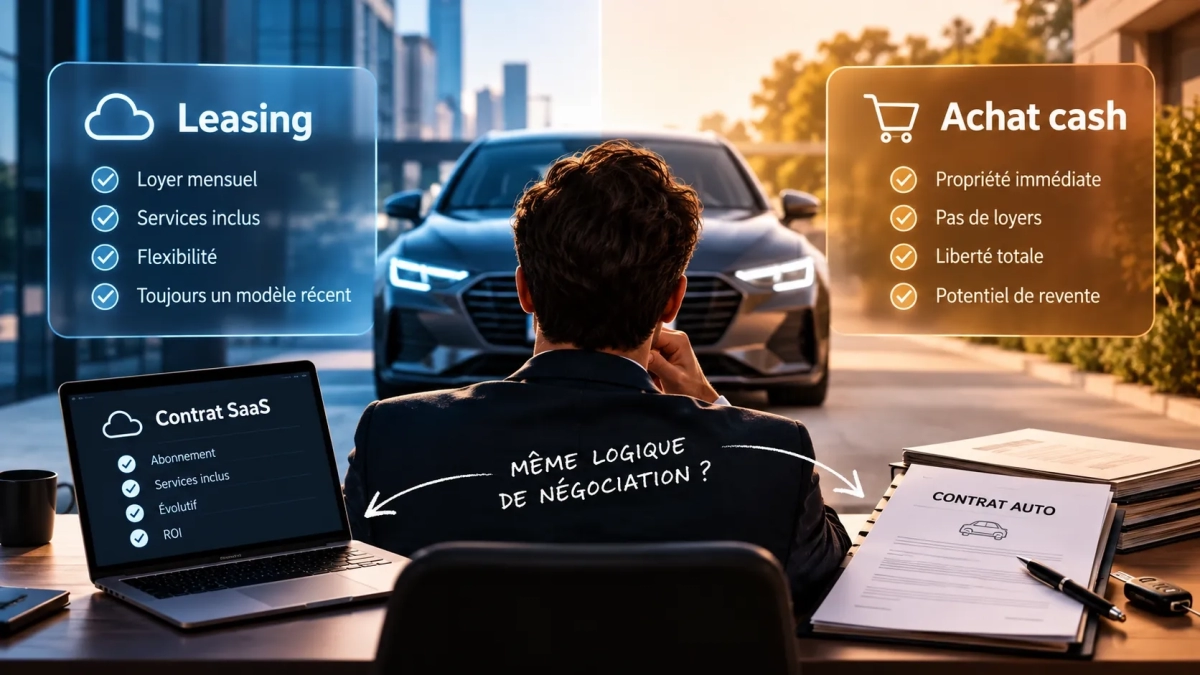
J’ai acheté ma première voiture cash en 2010. Une Clio d’occasion, 4 800 €, payée en liquide après un retrait au guichet. Le vendeur m’a regardé comme si je débarquais d’une autre époque. À l’époque, payer cash passait pour un manque de savoir-vivre fiscal. Aujourd’hui, je négocie un leasing pour une berline de fonction et je me rends compte que mes réflexes de dirigeant s’appliquent mot pour mot à l’automobile : ce qu’on finance, ce qu’on possède, et ce qu’on revend, ce sont trois questions distinctes.
Un ami concessionnaire m’a raconté un chiffre qui m’a fait tiquer. Sur son parc de 140 clients professionnels, 78 % ont signé un LOA en pensant acheter moins cher. Au bout de trois ans, le coût total de possession dépassait le prix d’achat comptant dans plus de la moitié des dossiers. finance-entrepreneurs.fr publie régulièrement des analyses sur ce genre d’arbitrage, et c’est en lisant leurs décryptages sur la trésorerie des petites structures que j’ai compris où je me trompais : je raisonnais en mensualité, pas en valeur résiduelle.
Le piège mental de la mensualité
Une mensualité de 390 € paraît indolore. Une voiture à 32 000 € fait mal. Sauf que la première n’est pas un prix, c’est un rythme de paiement.
On compare alors ce qui n’est pas comparable. D’un côté une sortie de trésorerie lissée, de l’autre un actif qui perd de la valeur chaque année mais qui reste dans le bilan. Si je dirige une boîte avec 60 000 € de trésorerie disponible, immobiliser 32 000 € dans un véhicule signifie renoncer à un stock, une embauche, une campagne d’acquisition. Le coût d’opportunité dépasse largement les 4 ou 5 % d’un crédit classique. Je le dis sans détour : pour un professionnel, l’achat cash d’une voiture neuve est souvent une erreur de débutant déguisée en prudence.
Sauf dans un cas.
Quand l’achat redevient rationnel
Si vous gardez le véhicule plus de six ans, si vous roulez moins de 15 000 km par an, et si votre métier ne dépend pas de la revente rapide de vos actifs, l’achat d’occasion récente reprend l’avantage. Les trois premières années de décote sont absorbées par le premier propriétaire, vous récupérez un bien fiable à 55 % du prix neuf, et vous l’usez sans pression contractuelle. J’ai fait le calcul sur une Passat de 2019 achetée en 2022 : coût kilométrique réel de 0,21 € contre 0,34 € pour la LOA équivalente sur la même période.
Ce qu’un leasing fait vraiment à votre bilan
La LOA ne figure pas à l’actif. Elle apparaît en engagement hors bilan. Ce détail comptable change tout pour un dirigeant qui cherche à présenter des ratios propres à sa banque avant une levée ou un crédit d’investissement. La dette n’existe pas officiellement, l’endettement affiché reste bas, et la capacité d’emprunt demeure intacte.
C’est un levier, pas une magie. Les loyers passent en charges déductibles, la TVA se récupère partiellement selon l’usage, et l’entretien est souvent inclus. Rien de gratuit là-dedans : le loueur a intégré toutes ces commodités dans le tarif qu’il vous facture.
Je vois beaucoup de patrons signer un contrat de 48 mois sans jamais demander la valeur résiduelle, sans comparer les options de rachat, sans vérifier la clause de kilométrage excessif. Le concessionnaire sourit. Il a raison de sourire.
Les questions que je pose maintenant avant de signer
- Quel est le coût total sur la durée du contrat, kilomètres inclus ? Pas la mensualité. Le total.
- Quelle valeur de rachat en fin de contrat, et à quel prix le marché me la reprendrait ?
- Que se passe-t-il si je rends le véhicule trois mois en avance ?
- Le contrat inclut-il les pneumatiques, ou seulement les révisions ?
- Puis-je sortir du contrat si mon kilométrage annuel double l’an prochain ?
Ces cinq lignes m’ont fait économiser 2 100 € sur mon dernier contrat. Un quart d’heure de questions.
Votre voiture n’est pas qu’une voiture
Pour un dirigeant, un véhicule de fonction est un outil de production, un avantage en nature fiscalisé, et parfois un placement déguisé. Selon la structure, l’arbitrage se déplace complètement. Une SAS avec un fort résultat imposable n’a pas le même intérêt qu’une auto-entrepreneure qui roule 8 000 km par an dans sa propre voiture.
Je me méfie des règles universelles. Le bon choix dépend de votre trésorerie, de votre horizon, de votre besoin de montrer un bilan propre, et de la décote réelle du modèle visé. Ce dernier point, personne ne le calcule sérieusement, alors qu’il représente souvent la première variable de coût.
Si vous voulez creuser la logique financière qui sous-tend ce type d’arbitrage, les articles de finance-entrepreneurs.fr valent mieux que la plupart des conseils qu’on entend en concession. J’y ai retrouvé les mêmes principes de calcul que ceux qu’on applique à un investissement locatif ou à un achat de matériel industriel.
Mon prochain contrat, je le négocie avec un tableur ouvert et un crayon. Le commercial n’aimera pas. Mon comptable, si.